 跳至主要内容

俄罗斯烘焙咖啡:一位创始人划定的红线
一家圣彼得堡烘焙连锁三年累计营收增长53%到56%,却连续三年录得净亏损——直到创始人在采访中公开解释自己为何设置增长上限,公司随即从亏损转为盈利。同样面临成本压力和政府监管的另外两位同行,却从没有过一次自己选择的机会:一位把公司卖给了超市集团,一位在公司前途未卜时便已去世。
两座首都,三处存续
同一道选择题,三种不同答案
阿纳斯塔西娅·塔图洛娃(Анастасия Татулова)在2020年至2022年间担任俄罗斯中小企业事务专员——国家指定的中小企业代言人——同时经营着自己一手做到40多家门店的莫斯科家庭式咖啡连锁AnderSon。这个身份没能保护她。2022年秋天,税务突查接踵而至,她后来说,这是蓄意施压,目的是迫使她离开这个国家;到2023年11月,杂货零售商VkusVill以约6亿至8亿卢布的估值,收购了她的品牌100%股权。她失去了自己的立足点,不是因为市场冲击,而是因为她曾短暂代表过的那个政府机器。
同样遭遇成本压力、同样被政府盯上的奥列格·列加(Oleg Lega),得到了不同的结局。他名下圣彼得堡烘焙连锁Bushe的营收连续三年增长——从34亿卢布涨到约53亿卢布——却在同样的三年里每年净亏损,以通常的财务标准衡量,营收持续增长却连年亏损,往往说明公司已经陷入困境。到2025年,它扭亏为盈,盈利740万卢布,而列加仍持有100%股权。真正拉开他和塔图洛娃两种结局差距的,不是资本,也不是运气——而是创始人能否在外部压力替他作出裁决之前,具体而公开地,自己先说清楚那条不可逾越的红线。
糕点橱窗照片背后的国度
“网络扩张到某个规模,就不再是活的,而是变成了工业化的东西。我们已经到了这条边界。”
国际报道对俄罗斯烘焙文化(如果有这类报道的话)几乎只呈现遗产意象:欧式咖啡馆、帝俄糕点传统、为生活方式专题摆拍的手工可颂。这种框架不能算错,只是看问题的站位不对。糕点橱窗背后,是一个刚刚经历该行业史上最激烈整合的、由创始人驱动的行业生态,其记录几乎全部散落在俄语公司登记系统——EGRUL/ЕГРЮЛ备案、地方法院记录、行业媒体采访——之中,从未被任何国际餐饮行业数据库收录过。
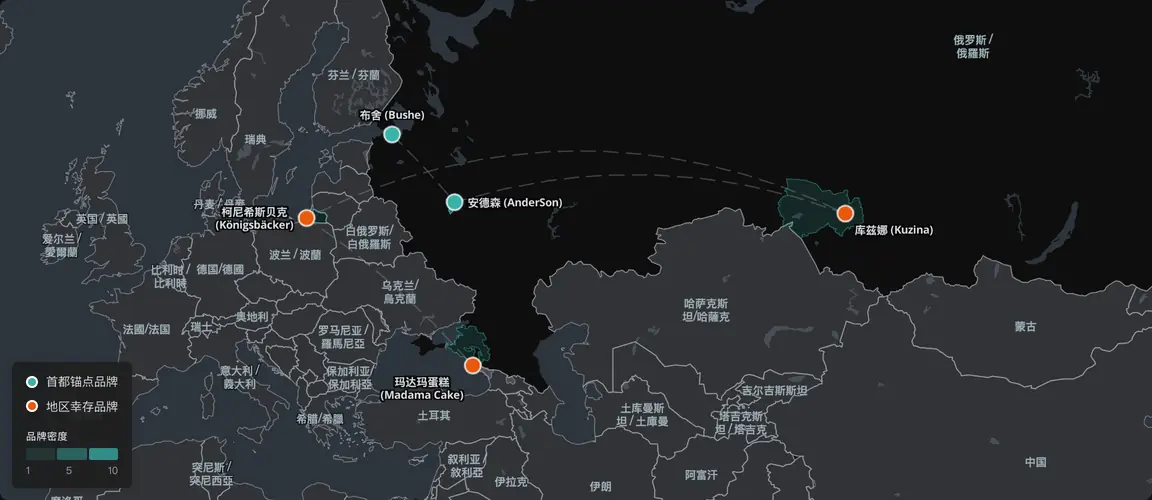
初步研究识别出约17家真正由创始人主导的烘焙咖啡连锁。这些连锁身处的市场更大,按Vedomosti与Infoline的测算,截至2024年,俄罗斯烘焙糖果市场规模超过1万亿卢布,全国前十连锁门店数同比增长8%,而面包店总数几乎没有变化。在这个池子里,创始人主导、咖啡馆业态的一类——即拥有明确姓名的创始人、堂食空间、以糕点为主打菜单的品牌,区别于像Настоящая пекарня这样纯面包快取型连锁——几乎全部聚集在两座城市。莫斯科和圣彼得堡合计约占该群体的70%,而2023年的整合浪潮,恰恰最猛烈地击中了这个首都集中带。
三处区域据点完全跳脱出首都模式,看起来更像是幸存者,而非落伍者。加里宁格勒——前德国飞地柯尼斯堡——拥有一个真正密集的多品牌集群:柯尼希斯贝克、Круассан Кафе与Порто,均由同一家控股集团ООО «Европейские кондитерские»运营,其披露的股东之一是奥列格·波诺马廖夫 (Oleg Ponomarev),当地知名零售商人,也是该地区«Вестер»连锁超市的操盘者。柯尼希斯贝克一家就有约40家门店。它把柯尼斯堡遗产商业化——德式糕点名称、德国地域身份——这是莫斯科或圣彼得堡的任何连锁都无法复制的:正是这个地区的孤立性与旅游经济,让这套遗产故事本身好卖得起来。
新西伯利亚与西伯利亚一带却呈现出相反的图景:这是唯一试图在资本市场层面与两座首都竞争的地区,结果暴露出扩张后的业态脆弱性。相比之下,鄂木斯克的Pryano-Rumyano在维亚切斯拉夫·雷科夫 (Vyacheslav Lykov) 的经营下始终保持小而由创始人亲自掌控——他自称有十七年创业经历,同时经营一家咖啡连锁和一家青年旅舍,也曾公开谈及自己戒瘾的经历——这类创始人经历,市场数据库无法收录。索契与克拉斯诺达尔度假带,又呈现出另一种幸存模式:安娜·普里亚德科 (Anna Pryadko) 的玛达玛蛋糕,2016年前后从产假期间的烘焙爱好起步,到2019年已成长为该市最知名的个人定制蛋糕品牌,乘着这座季节性、高客流旅游城市的东风——这个市场更青睐技艺出众的创始人,而不是运营规模化的连锁。首都集中度、三种截然不同的区域生存机制,以及三家资本层级龙头在同一年内失去创始人控制权的具体过程——从未留下任何一份不懂俄语也能读懂的记录。
三位创始人,同一年,三种不同压力
2022至2023年间击中俄罗斯烘焙咖啡行业的压力,从来不是单一冲击,而是两股力量几乎同时到来:来自资本端的成本通胀,挤压本已微薄的咖啡馆利润;以及政府与税务审查,这些审查分布不均,但行业最知名的创始人受冲击最重。
压力首先落在布舍的成本端。2022年,圣彼得堡的租金、人力与食材成本一路上涨——按列加自己的说法,这本会迫使他在两个选项之间做出选择:要么把价格提到市场难以承受的水平,要么亏本销售。他两个都没选,而是选择坚守定价纪律,自行承担由此产生的亏损——2022年2930万卢布(除原始登记文件外,圣彼得堡RBC与Novy Prospekt也分别独立佐证了这一数字);2023年1830万卢布;2024年5320万卢布——与此同时,营收在同一时期增长约53%到56%,门店网络扩张至两个烘焙品牌旗下约36家门店。这些亏损并未被隐瞒,按他自己的说法,这正是为不沦为“工业化”连锁所必须付出的代价。
安德森承受的压力则来自国家审查。阿纳斯塔西娅·塔图洛娃 (Anastasia Tatulova) 把自己的莫斯科家庭咖啡馆连锁做到了40多家门店,还经历了一个任何烘焙连锁创始人都预料不到的转折——2020年至2022年,她出任俄罗斯中小企业专员,是国家指定的小企业生存权益代言人。这个身份并没有保护她。2022年秋天,税务部门突查上门,她后来对RBC表示,这次突查是蓄意施压,意在逼她离境。到2023年11月,按Infoline给出的6亿至8亿卢布估值,VkusVill收购了该品牌及相关资产的全部股权。塔图洛娃随后被列为“外国代理人”,并被内务部列入通缉名单。她失去公司控制权,靠的不是市场冲击,而是她曾短暂代表过的同一套国家机器。
库兹娜的埃里克·肖格伦 (Erik Shogren) 面对的是一场压力累积更慢的成本挤压——据该公司管理合伙人叶夫根尼娅·戈洛夫科娃 (Evgeniya Golovkova) 2022年4月向Kommersant-Sibir表示,糖价上涨110%,巧克力上涨70%,进口香精上涨250%。这些压力一年年累加:2024年,库兹娜一笔7000万卢布的莫斯科交易所债券发生技术性违约;2025年,一起由税务问题引发的破产诉讼接踵而至。与列加不同,肖格伦始终没能主动应对这场压力。他在公司清算期间于2025年12月去世。次年5月,新西伯利亚法院宣告库兹娜破产,开启为期五个月的托管程序。截至2026年7月,该连锁约27家新西伯利亚门店据报仍在营业——但商标持有方的具体安排目前无法确证。
谁还站着
布舍。 奥列格·列加的连锁,是三家中唯一一家在这段时期结束时仍完整保有创始人控制权、并公开留下明确理由的公司。EGRUL公司档案显示,截至最新备案,其持股比例为100%。这段财务轨迹——三年亏损先扩大后收窄,随后恰在营收突破50亿卢布之际转为盈利——登记文件本身无法讲述。文件只会显示数字,不会显示列加早在亏损开始之前的2021年采访中,就已划定这条红线,并在市场把这些亏损解读为困境的三年里,始终坚守。
安德森。 阿纳斯塔西娅·塔图洛娃的轨迹走的是相反方向:在大约十八个月里,从行业内公信力最高的创始人——国家专员这个头衔,不是连锁品牌通常能拿到的——走向被迫出售和“外国代理人”认定。一份市场研究机构的股权变更备注,永远说不清这中间先后发生了什么:税务突查的到来,按她自己的说法,并非与她的国家角色无关,反而正是因它而起。对体制的信任,在国家优先事项转向的那一刻,反倒变成了一项负债。
库兹娜。 埃里克·肖格伦的故事,是这个行业最完整的一份危机档案,也是结局最不明朗的一份。死亡、债券违约、破产申请,都是各自可独立核实的事实。库兹娜商标今天究竟归谁所有,却无法核实——这一点关乎这个故事的真相,而不只是它怎么被讲述。一份地方调查称,该商标早在2022年就已转移至一家无关联的莫斯科地区控股公司,从而将各个门店运营方与母公司的破产隔离开来。而另一份公司登记快照,仍将那家如今同样已破产的新西伯利亚原主体列为注册持有人。两者不可能同时为真。在Rospatent确认其中一方之前,库兹娜品牌仍然存续,这是可以确证的;但品牌归谁所有、经由何种机制存续,仍无法确证。
上述三段文字,一家市场研究公司写得出来吗?像欧睿这样的机构可以报告安德森在2023年易主,并援引交易估值。但它写不出塔图洛娃曾说这是“自1917年革命以来我们国家历史上最大、最可怕的”危机,写不出列加在亏损考验到来的两年前,就已经说出自己的增长上限,也写不出库兹娜破产后的商标状态;两个具名信源对这一状态说法相反,无法定论。这种具体性——那个决定、那句原话、明确标为悬而未决、而非含糊带过的分歧——正是一份登记文件永远给不出的信息。
还有两家资本结构上同样可作参照的同行,值得各写一笔。Bratya Karavaevy的两位创始人叶夫根尼·卡岑尔松 (Evgeny Katsenelson) 与伊戈尔·莫伊谢耶夫 (Igor Moiseev),靠“兄弟”品牌概念在莫斯科做起了连锁——两人其实并非真正的兄弟,这个营销手法却比公司本身活得更久;公司最终于2023年3月,以Infoline估算最高约1亿卢布的价格,卖给了加油站运营商Neftmagistral;交易参照的是其2021年净亏损3600万卢布。Khleb Nasushchny从一开始就没有俄罗斯创始人经历过同样的考验——它是由一家英国运营公司经营的Le Pain Quotidien加盟品牌,随着母公司2024年破产而一并崩盘,最后一家门店于2025年12月关闭。这两家都没有布舍式的自定红线可以坚守,也都没能保住任何近似创始人控制权的安排。
不是一个怀旧故事
把布舍的存续读成一个怀旧叙事——一位拒绝现代化的老派圣彼得堡面包师,因为固执而得到回报——很容易,但证据并不支持这种解读。列加的立场从来不是反增长。布舍的营收在亏损那几年里几乎翻倍,门店网络扩张至36家,又新增了第二个烘焙品牌。他拒绝的是一种特定的增长方式——那种要么把价格抬到市场无法承受的水平,要么接受一种按他的说法会让门店网络失去生命力的规模。这是他用一次战略选择,给自己的扩张划下的一道红线,而非一种怀旧情绪。沃尔孔斯基是另一家在整合浪潮中保住家族控制权的首都级连锁,讲的是结构相似的另一个故事:手工定位本身是对规模的自设上限,而非为常规增长战略套上的营销话术。
区域据点从相反的方向印证了同一种模式。柯尼希斯贝克约40家门店的加里宁格勒集群,与玛达玛蛋糕在索契积累的追随者,都不是靠按莫斯科的规则与莫斯科同行竞争而成长起来的——它们靠的是守住一个具体、不可复制的本地市场定位(前德国飞地里的德式遗产品牌形象;度假城市里的主厨独创蛋糕手艺),这种定位,首都级收购方即便吞下去也毫无收获。一家超市集团收购安德森,得到的是一个莫斯科咖啡馆业态——它自己的配送网络就可以供货、配备人员。同一位买家如果收购柯尼希斯贝克,得到的却是一个它搬不走、转卖不掉、也无法在集团实际控制人尚未站稳脚跟的地方复制的遗产故事——这正是至今无人尝试收购它的原因。在每一个存续下来的案例里,那条自定的红线,同时也是护城河。
两条战线同时在收紧
两股压力眼下正在叠加,而且都没有缓解的迹象。
第一股是持续不减的并购胃口。无论是Bratya Karavaevy被卖给加油站运营商,还是安德森被卖给零售商,都不是孤立的机会主义收购——它们说明,非餐饮资本看重的是创始人建立的业态与客户基础,无论收购方自身是否具备餐饮经营经验。像布舍这样体量的连锁——营收超50亿卢布、36个门店——正处于这类买家下一步的射程之内。
第二股压力来自代际更替;到库兹娜这里,局面已经无法挽回。埃里克·肖格伦再也无法解释自己当初的决定了。奥列格·列加还能,也确实做到了——但他说出自己增长上限的那次采访,已经是四年前的事,那些亏损是后来才发生的。这个行业最清晰的几段危机故事都出自一批创始人之口,但能讲这些故事的人并非取之不尽。时间每过去一年,如果没有一份新的、可查证的说明来解释创始人当年的选择,整个行业就更接近只能从破产文件中拼凑真相的境地——就像库兹娜现在的处境一样。
这份记录说明了什么
埃里克·肖格伦(Erik Shogren)始终没能划出自己的红线。他没能亲口说清自己会接受什么、不会接受什么——债券违约、税务引发的破产诉讼,加上他于2025年12月去世,已经替库兹娜的命运画上了句号。据称他名下约27家新西伯利亚门店仍依托商标持有安排营业,但没有任何单一信源能证实这一点,此事远未解决。他留下的局面,是行业里最悬而未决的一种,恰恰因为压力抢在了决定之前。
这个行业眼下这套规律,在他身上表现得最为极端:资本多寡、市场地位、糕点品质,没有一样能构成真正的分野。真正决定这三种结局差异的,只有一件事——压力到来之前,那条红线是否已经划下。一家超市集团和一家加油站运营商,已经证明了他们会以非餐饮的逻辑,买下一家创始人一手建立的烘焙连锁,而库兹娜的破产程序将持续到2026年10月——重组仍在进行,远未结案。眼下最值得关注的,是那些公开说清自己红线划在哪里、且所言有据可查的创始人——库兹娜的商标归属仍未厘清,正是这类空白会留下的样子。
研究涵盖俄语、英语,共36 篇来源。