 Перейти к основному содержанию

Сын был назван. Завещание так и не было написано
В 2018 году Чжэн Юнган заявил журналу: компанию унаследует сын. Более четырёх лет спустя он умер в Японии — без завещания, без траста, без единого юридического документа для бизнеса, который построил дважды с нуля. Дальше — два года войны между сыном и вдовой, письмо регулятора и банкротство. Итог: акции семьи основателя не стоят ничего.
Куда на самом деле перешёл контроль над Shanshan
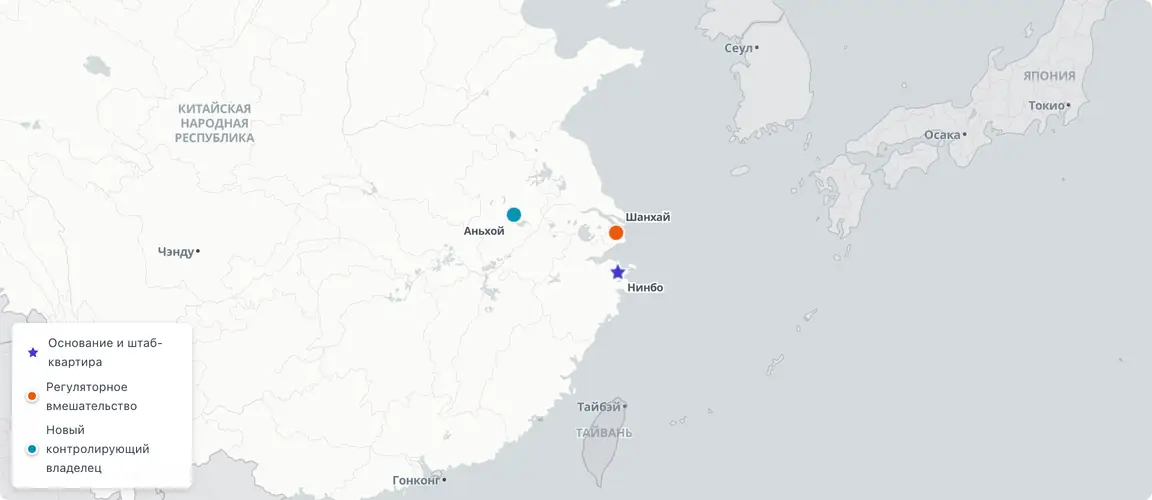
Хронология преемственности
В октябре 2018 года Чжэн Юнган изложил китайскому деловому журналу схему передачи власти — прямым текстом. “Я готовлю сына [Чжэн Цзюя] к тому, чтобы он сменил меня, — сказал он. — Я очень традиционен, я просто крестьянин; моя философия такова: сын, рождённый в моей семье, должен её унаследовать”. Не впервые: Чжэн Цзюй годами работал внутри компании и дослужился до президента — в терминах журнальных профилей основателей, “учился принимать дело”. По всем разговорным меркам вопрос был закрыт.
Закрыт он не был. 10 февраля 2023 года Чжэн Юнган умер от внезапного сердечного приступа — предположительно во время поездки в Японию. Ему было 65. Ни завещания, ни траста, ни единого инструмента управления — ничего, что перевело бы более четырёх лет заявленных намерений в исполнимый юридический факт. Плавного перехода власти к сыну, названному отцом в печати, не случилось. Случились два года войны между этим сыном и вдовой отца, вмешательство Шанхайской фондовой биржи, заморозка единственного актива, контролировавшего группу, банкротная реструктуризация с подтверждёнными требованиями на RMB 33,55 млрд — и, наконец, урегулирование, обнулившее долю семьи основателя в компании, которую Чжэн строил дважды на протяжении 34 лет.
Это не история о плохом сыне, оппортунистичной вдове или стратегической ошибке компании. Это история о документе, который так и не был написан, — и о том, что происходит со стоимостью предприятия, когда его нет.
Два перерождения, одно упущение
Я готовлю сына к тому, чтобы он сменил меня... Я очень традиционен, я просто крестьянин; моя философия такова: сын, рождённый в моей семье, должен её унаследовать.
Чжэн Юнган построил не один бизнес — два, с разницей в полтора десятилетия, каждый раз опережая отраслевой цикл. В 1985 году его назначили выводить из кризиса убыточную хлопкопрядильную фабрику Иньсянь — трёхлетнее спасение закрепило за ним репутацию управленца, способного починить то, от чего отказались другие. В мае 1989 года эта репутация принесла ему задание потруднее: убыточную государственную Нинбоскую швейную фабрику Юнган, с долгами свыше RMB 10 млн и тремя провалившимися директорами за три года. Чжэн увидел то, что упустили предшественники — оборудование и экспортный опыт были в порядке, не хватало только бренда и рынка, — и запустил на этой основе мужскую одежду Shanshan.
Сам запуск потребовал второй ставки, уже без страховочной сетки. Позже в 1989 году, без свободного капитала, Чжэн занял деньги на рекламный ролик “杉杉西服,不要太潇洒” (“Костюмы Shanshan — не будь слишком щёгольским”) — первую в Китае телевизионную рекламу костюмов, на носителе, которым ни одна швейная компания прежде не пользовалась. Сработало. В январе 1996 года Shanshan вышла на Шанхайскую фондовую биржу — первой в швейной отрасли Китая, — а к 1998 году доля бренда на рынке достигла пика около 37,4%: Shanshan стал костюмным брендом номер один в стране.
Затем, пока швейный бизнес ещё приносил прибыль, Чжэн сделал то, чего большинство операторов на пике успеха не делают: начал демонтировать собственное преимущество. В 1999 году он вложил капитал в совместное предприятие по производству мезофазных углеродных микросфер — анодного материала для литиевых батарей, технологии, в которой, по его же признанию, не разбирался. “Я не учёный, я не понимаю технологию, — сказал он аудитории предпринимателей в декабре 2022 года, вспоминая то решение. — Все вокруг говорили, что я сошёл с ума, но предприниматели — не обычные люди; предприниматели смотрят в будущее”. К 2001 году массовое производство этого материала компанией Shanshan положило конец японской монополии на анодные материалы для литиевых батарей. К 2013 году подразделение по батарейным материалам обогнало по выручке швейное направление. Разворот завершился прежде, чем рынок успел понять, что он начался.
Он проделал это ещё раз — уже после шестидесяти. В 2020–2021 годах Shanshan приобрела бизнес поляризационных плёнок LG Chem для ЖК-дисплеев более чем за 5 млрд юаней (~$770 млн), сформировав Shanjin Optoelectronics и став крупнейшим в мире поставщиком поляризационных плёнок. “Этот разворот к поляризационным плёнкам не был моим сознательным выбором — он был мне навязан”, — сказал Чжэн изданию National Business Daily в апреле 2021 года. В том же интервью, но в другом месте, он выразился жёстче: “Это моя последняя битва. Я обязательно её выиграю, и я этим горжусь”. Выручка группы в тот год достигла RMB 20,7 млрд — рост на 152%; цена акций достигла пика в RMB 43,47 в октябре 2021 года; рыночная капитализация — примерно RMB 72,5 млрд в 2022 году.
Человек, распознававший отраслевые циклы раньше конкурентов трижды подряд — хлопкопрядильные фабрики, мужская одежда, литиевые материалы, поляризационные плёнки, — ни разу не применил ту же прозорливость к единственному документу, который решал бы судьбу всего этого после его ухода.
Устное завещание — не завещание
Цитата Чжэна 2018 года — несущая ирония всего дела, и её стоит прочитать дважды. Он не просто намеревался передать компанию сыну — он заявил об этом публично, в общенациональном деловом издании, описывая годы активной подготовки. Не оговорка. Заявленный план наследования, повторённый в нескольких интервью на протяжении нескольких лет и воспринимавшийся сторонними наблюдателями как устоявшаяся политика компании.
Чем он не был: завещанием. Не трастом. Не механизмом передачи акций, не структурой двухуровневого управления — ничем, что китайский суд признал бы обязательным для исполнения в отношении наследства Чжэна. Когда он умер, судьбу его акций определило законодательство о наследовании по закону — не интервью 2018 года. Этому законодательству безразлично, что основатель сказал журналу: оно распределяет наследство между наследниками согласно фиксированной иерархии, а вдова занимает в ней равное с детьми положение — вне зависимости от того, что покойный говорил о крестьянской философии наследования.
Механизм здесь прост: публичное, многократно повторённое, совершенно искреннее устное назначение наследника не имеет юридической силы против законных прав вдовы при отсутствии завещания. Сын, которого Чжэн Юнган годами описывал как преемника, в момент смерти отца обладал ровно теми же формальными правами на компанию, что и любой другой признанный законом наследник, — правом, которое предстояло отстаивать в суде, а не получить как должное.
Шесть недель, затем письмо
Совет директоров не стал ждать урегулирования наследства. 23 марта 2023 года — через шесть недель после смерти Чжэн Юнгана — совет единогласно избрал Чжэн Цзюя председателем. На бумаге это выглядело как передача власти, описанная его отцом: подготовленный сын формально занял пост.
Чжоу Тин (周婷) с этим не согласилась. Вдова Чжэн Юнгана — до замужества ведущая финансовых новостей на телевидении — публично оспорила легитимность собрания и заявила о собственных правах на контроль через наследование. Частный семейный спор превратился в публичное противостояние за руководство листинговой компанией, чья рыночная капитализация на пике 2022 года достигала около RMB 72,5 млрд.
Через три дня после спорного голосования Шанхайская фондовая биржа направила формальное регуляторное письмо с требованием упорядоченного разрешения спора о наследовании. Такие письма — не рутина: SSE обычно не вмешивается во внутренние семейные споры листинговых компаний. То, что биржа сделала это здесь, — сигнал, насколько заметно уже ухудшилось управление и насколько напрямую хаос вокруг наследования начал угрожать самой операционной компании: разрыв между интересами акционеров и неразрешённой семейной борьбой за контроль расширялся на глазах.
Заморозка
В апреле 2023 года Чжоу Тин и трое её несовершеннолетних детей подали иск против Чжэн Цзюя, добиваясь контроля через права наследования. Иск оказался успешным — по крайней мере процедурно: суды заморозили 51%-й пакет холдинговой компании, определяющий контроль над всей группой Shanshan. Не второстепенный актив — ключевой, единственный блок акций, от которого зависели все последующие вопросы управления.
Заморозка контрольного пакета — не решение. Это паралич с юридическим прикрытием. Ни одна из сторон не могла действовать решительно, пока шло разбирательство, а компания, которой основатель три десятилетия управлял по наитию и личным авторитетом, осталась вовсе без кого-либо с недвусмысленными полномочиями ею управлять.
К маю 2023 года стороны достигли того, что в материалах дела названо перемирием: Чжэн Цзюй и Чжоу Тин вошли в совет директоров вместе, при этом Чжэн Цзюй остался председателем. В тот момент это выглядело урегулированием. На деле — скорее прекращение огня: вопрос о том, кто действительно контролирует Shanshan, остался открытым, а паралич управления, начавшийся в марте, не исчез — лишь стал тише.
Разворот
Тишина не продлилась долго. В ноябре 2024 года Шанхайская фондовая биржа применила дисциплинарные меры к компании за нецелевое использование средств контролирующим акционером на сумму RMB 1,788 млрд — формальную регуляторную констатацию, а не внутренний спор. Последствие было прямым: Чжэн Цзюй ушёл с поста председателя. Чжоу Тин — вдова, чью легитимность совет фактически отверг двадцатью месяцами ранее, — сама возглавила компанию.
Этот разворот стоит осмыслить. Сын, публично названный наследником в 2018 году, формально избранный председателем в марте 2023 года, — отстранён. Вдова, чьи права совет изначально оспаривал, — во главе. Каким бы ни было “истинное” намерение относительно наследования, исход определил не заявленный отцом выбор и не избрание сына советом директоров. Его определила последовательность судебных разбирательств, регуляторных мер и смещающегося контроля — предсказуемый результат, когда вакуум управления разрешается юридической борьбой, а не составленным документом.
Долговой каскад
У паралича управления есть цена, и к середине 2024 года она нарастала. Долговой каскад ускорился во второй половине 2024 года; к январю 2025 года примерно 95% процентного долга группы вне листинговой компании — RMB 12,621 млрд — были классифицированы как краткосрочные. Структурный сигнал: компания уже не могла рефинансироваться на собственных условиях.
В феврале 2025 года Народный суд района Иньчжоу города Нинбо принял ходатайство о комплексной реструктуризации Shanshan Group в рамках банкротства. Подтверждённые требования кредиторов должны были достичь RMB 33,55 млрд. В июне 2025 года оставшиеся личные акции Чжэн Цзюя — 1,81 млн — были судебным порядком обнулены. Сын, некогда державший обещание отца о наследовании в тексте интервью, теперь буквально ничем не владел в компании, которую то обещание касалось.
Первый план реструктуризации во главе с консорциумом из судостроительной отрасли был вынесен на рассмотрение кредиторов в ноябре 2025 года и отклонён из-за сомнений в синергии — вторая за два года попытка разрешить то, что запустил отсутствующий документ. Итоговый спаситель пришёл по совершенно иной логике.
К этому этапу собственное положение Чжэн Цзюя внутри компании, которую он недолго возглавлял, фактически закончилось. Китайская пресса сообщает, что он, по имеющимся данным, проживает в Японии, более не участвуя активно в борьбе за управление, которую выиграла Чжоу Тин. Сын, чьё наследование отец описал в интервью 2018 года, к 2025 году отсутствовал в зале заседаний совета директоров, отсутствовал в реестре акционеров в сколько-нибудь значимом смысле — и полностью отсутствовал в исходе этой истории.
Расчёт государства
В феврале 2026 года новым инвестором был выбран консорциум во главе с Anhui Wanwei Group и Conch Group — обе в конечном счёте контролируются Комитетом по надзору и управлению государственными активами провинции Аньхой. Коммерческая логика была чёткой: Wanwei поставляет поливиниловый спирт — сырьё для поляризационных плёнок, ту самую промышленную вертикаль, которую сам Чжэн в интервью 2021 года называл “моей последней битвой”. В том же интервью, но в другом месте, он описал этот разворот иначе: “не то, что я сознательно выбрал… это было мне навязано”. Общий объём инвестиций консорциума был ограничен потолком примерно в RMB 7,16 млрд; прямая покупка около RMB 4,99 млрд — 13,5% компании — уместилась в пределах этого потолка, а соглашение о согласованных действиях (concert-party) добавило ещё 8,38%, доведя голосующий контроль до 21,88%.
Там, где семья основателя владела стратегическим активом, которым не могла управлять, государственный промышленный покупатель увидел соответствие в цепочке поставок — и мог интегрировать его немедленно. План реструктуризации на этой основе утвердили кредиторы, акционеры и суд в апреле 2026 года. Ожидается, что обычные кредиторы возместят наличными около 2,3% своих требований. Shanshan выживает как действующая компания — теперь под контролем государственного комитета Аньхоя. Доля семьи основателя в контрольной цепочке сведена к субординированным трастовым единицам без значимой экономической ценности: исход, близкий к нулю, достигнутый через юридически точный и вполне предсказуемый процесс.
Чего на самом деле стоили акции Чжэн Цзюя
Стоит точно определить, что умерло вместе с Чжэн Юнганом, а что нет. Сама компания выжила — потрёпанная, реструктурированная, теперь подконтрольная государству, но действующая: даёт людям работу и производит продукцию, на которую по-прежнему есть спрос. Бизнес поляризационных плёнок, который Чжэн называл своей последней битвой, продолжается под новым владением с более чистой цепочкой поставок, чем прежде. В самом узком смысле предприятие, построенное Чжэн Юнганом, устояло.
Не устояло владение им со стороны семьи. Не потому, что бизнес потерпел коммерческую неудачу — его активы оказались достаточно ценными, чтобы привлечь государственного промышленного покупателя в течение трёх лет после смерти основателя. Причина в другом: ни один юридический документ так и не перевёл неоднократное, искреннее, публично заявленное желание отца в нечто, что суд обязан был бы обеспечить против законных прав вдовы. Расстояние между “я готовлю сына к тому, чтобы он сменил меня” и подписанным завещанием оказалось равным всему расстоянию между тем, что семья сохраняет компанию, — и тем, что она её теряет.
В Китае это не уникальный разрыв. Согласно докладу 2024 China Family Business Succession Report, на который ссылаются Fudan Business Knowledge и 36Kr, у примерно 68% частных китайских предпринимателей нет официального завещания — и около 80% из них называют причиной культурный дискомфорт при обсуждении вопросов, связанных со смертью. Чжэн Юнган, по всем свидетельствам решительный управленец, дважды заново изобретавший бизнес до наступления отраслевого спада — мужская одежда до насыщения рынка, анодные материалы для литиевых батарей до зрелости индустрии, — применил эту же предвосхищающую интуицию ко всем частям своего предприятия, кроме одного документа, который защитил бы права семьи на него. Закономерность здесь не уникальна для Shanshan. Отсутствие планирования наследования — типичная стартовая позиция для контролируемых основателем китайских компаний, и вот что происходит, когда это состояние сталкивается с внезапной смертью: отсутствие документа, законодательство о наследовании по закону, решающее то, чего не смогло решить журнальное интервью.
Ближайший сопоставимый случай за пределами Китая следует почти идентичному механизму в иной географии: Андрей Трубников и Natura Siberica в России, где смерть без завещания также вызвала немедленную войну за контроль, регуляторную и судебную запутанность, обвал операционной стоимости и в итоге вынужденную продажу, оставившую семью основателя с долей от прежней стоимости компании. Другой рынок, другая отрасль, один и тот же отсутствующий документ — семья Трубникова сохранила часть, семья Чжэна не сохранила ничего.
Чжэн Юнган потратил 34 года на то, чтобы дважды построить компанию: один раз как доминирующий костюмный бренд Китая, второй — как крупнейшего в мире поставщика поляризационных плёнок. Он дважды распознал отраслевой цикл раньше конкурентов. Он ни разу не записал, кому принадлежит компания. Это упущение — не решение, принятое впоследствии его сыном или вдовой, — и есть механизм, который призван документировать этот случай.